午评:双创指数均跌超2% 算力硬件股集体大跌

股市直击
关注
分时图
11月16日消息,指数震荡调整,双创指数均跌超2%,深成指跌超1%。
盘面上,AI漫剧概念盘中回暖,吉视传媒3天2板;家电板块强势领涨,长虹美菱、华帝股份涨停,美的集团股价创历史新高;银行板块盘中逆势活跃,工商银行、建设银行、南京银行、成都银行、杭州银行、江苏银行、青岛银行创历史新高;冰雪经济概念震荡走强,龙江交通涨停。下跌方面,算力硬件股集体大跌,蘅东光、中石科技跌超10%;半导体芯片股集体调整,利扬芯片、燧原科技领跌。总体来看,两市个股跌多涨少,下跌个股超3500只。
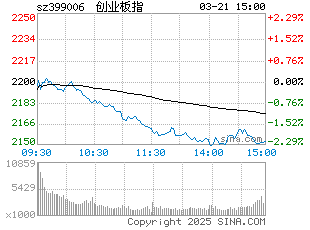
截至午间收盘,沪指报3620点,跌0.39%,深成指报10825.37点,跌1.31%,创指报2369.33点,跌2.34%。
盘面上,小家电、猪肉、白酒板块涨幅居前;CPO、培育钻石、元件板块跌幅居前。
热点板块:
1、银行板块
工商银行、建设银行、南京银行、成都银行、杭州银行、江苏银行、青岛银行创历史新高,浦发银行、宁波银行涨超2%。
消息面上,根据东方财富证券统计,2026年前三季度,42家上市银行的利息净收入累计同比增长8.3%,较2025年全年的0.0%及2025年上半年的-1.3%有显著改善。
2、家电板块
长虹美菱、华帝股份、九阳股份、小熊电器涨停,美的集团股价创历史新高。
消息面上,国金证券研报称,2026年10月,家电出口量达4.02亿台,同比增长14.1%;出口金额达89.56亿美元,同比增长20.9%。1—10月累计出口量40.09亿台、同比增长8.0%,累计出口金额893.65亿美元、同比增长10.4%。出口增速逐季改善,四季度出口有望延续增长。
信息面:
【报道称黄仁勋考虑重返英伟达 黄仁勋盟友施压英伟达董事会】据英国《金融时报》11月15日消息,黄仁勋正考虑重返英伟达担任首席执行官。与此同时,其硅谷盟友正向英伟达董事会施压,要求恢复其职务。多位知情人士透露,黄仁勋已与亲信讨论过重返公司的可能性,尽管英伟达董事会在展开独立调查。 一名黄仁勋的盟友透露,他们正组建一个由硅谷企业高管组成的“战情室”,游说推动黄仁勋复职,并计划争取白宫方面的支持。这名人士表示:“在科技行业,除了那些前沿AI实验室之外,所有有影响力的人都喜欢黄仁勋。”他还补充说,黄仁勋本人支持这项行动。 不过,推动黄仁勋复职的行动可能遭到华盛顿关键政策制定者的反对。美国财长贝森特15日呼吁,在黄仁勋离职后,英伟达应进行一次领导层重大改组。同时,英伟达董事会及临时首席执行官科莱特·克雷斯正全力在17日发布季度财报前稳定公司局势。 (中新经纬)
【国家统计局:10月份社会消费品零售总额46463亿元 同比增长0.4%】国家统计局发布数据显示,1—10月份,社会消费品零售总额416464亿元,同比增长1.0%。其中,除汽车以外的消费品零售额383811亿元,增长2.8%。10月份,社会消费品零售总额46463亿元,同比增长0.4%。其中,除汽车以外的消费品零售额43162亿元,增长2.5%。 按消费类型分,1—10月份,商品零售额369261亿元,同比增长0.9%;餐饮收入47203亿元,增长2.2%。10月份,商品零售额41228亿元,同比增长0.3%;餐饮收入5235亿元,增长0.7%。
【消息称SK海力士加快设备投资进度 进一步扩大HBM4产能】《科创板日报》16日讯, SK海力士认为HBM需求仍强劲,该公司计划重点投资HBM封装和测试环节的设备,并计划于明年上半年正式投入使用。据半导体设备行业人士透露,SK海力士正推进HBM4生产设备的追加投资,目标是在明年上半年完成设备进场和安装调试。另一位业内人士表示,SK海力士计划尽可能利用P&T6工厂的闲置空间,扩大 HBM4产能。如果整座工厂全面运转,按晶圆计算,每月可额外生产2万片以上的 HBM。 (etnews)
【上周宽基ETF净流出404亿元 是近三个月首周净流出】上周,宽基ETF由净流入转为净流出,是近三个月首次出现。Wind数据显示,上周股票ETF净流出404.02亿元,其中,宽基ETF净流出432.23亿元。中证1000ETF南方净流出最多,单周流出64.96亿元;中证500ETF南方也净流出63.41亿元,科创50ETF华夏净流出60.42亿元。此外,沪深300ETF华泰柏瑞也净流出超40亿元;中证1000ETF华夏、沪深300ETF嘉实也净流出超20亿元。挂钩指数来看,中证1000(净流出102.22亿元)、沪深300(净流出89.22亿元)、中证A500(净流出81.24亿元)上周净流出最多。
机构观点:
华泰证券A股策略研报称,上周A股先扬后抑,科技超跌反弹后回落,行业轮动较快。当前跟踪的A股底部信号体系和情绪指数均显示市场处于底部区域,但从公募仓位、行业ETF净申购等角度看科技筹码尚未充分出清,产业、海外流动性等“逆风项”仍存,宽基ETF上周亦净流出,反弹空间或受上述因素约束,底部仍待夯实。配置上,主线再次形成前建议精选主题和个股,逢反弹继续向质量和价值风格切换:一是底仓配置银行、乳品、水电等稳定型红利;二是关注景气或ROE改善的创新药、白酒、乳品、纺织制造、风电、自动化等;三是科技内部或继续分化,寻找“缩圈”后的错杀机会。
中信建投研报认为,注意估值风格切换的年末行情特征。年底往往是最容易发生估值和风格切换的时点,随着10月底三季报披露完成,投资者普遍会将视点聚焦至次年的景气行业,低估值、盈利确定性强的板块在年末的胜率通常更高。目前机构仓位仍较为集中,补涨的赔率来自“低配+低拥挤”;另一方面,关注跨年主题行情。