开盘:三大指数集体低开 贵金属板块跌幅居前

股市直击
关注
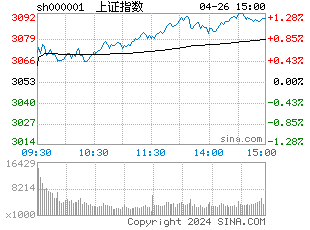
分时图
11月12日消息,三大指数集体低开,贵金属板块跌幅居前。截至今日开盘,沪指跌0.21%,报3673.06点;深成指跌0.25%,报11361.82点;创指跌0.50%,报2559.16点。
消息面:
1、外交部长王毅11日同美国国务卿鲁比奥通电话。双方就中美关系及两国元首互动深入交换意见,通话是积极和建设性的。
2、外交部发言人郭嘉昆昨日主持例行记者会。路透社记者提问,在涉及英伟达首席执行官黄仁勋的相关指控出现后,美国国会议员周二再次呼吁收紧对中国获取先进人工智能(AI)芯片的限制。郭嘉昆表示,中方在美国输华芯片问题上的立场是一贯的。
3、央行发布2026年第三季度中国货币政策执行报告,其中提到,加力实施支持资本市场的两项货币政策工具,用好债市非银大额赎回互换便利,维护股票、债券、外汇等金融市场平稳运行。
4、从国家税务总局获悉,离岸信托收益征税政策过渡期已平稳结束,绝大多数纳税人积极配合,累计申报离岸信托个人所得税超1600亿元,其中10月当月入库超1200亿元,带动了全国10月份个人所得税收入增长近90%。
5、日前,有消息称,近期高端显卡价格剧烈波动,部分型号价格从一个月前的1.8万元/张下跌至目前的1.4万元/张。多位主营显卡产品的商家者否认了“高端显卡价格大幅波动”的说法,表示大幅波动并不属实,只是近段时间以来的持续调整。
6、传闻部分头部存储企业已向渠道商口头告知企业级颗粒的涨价意向。综合多方反馈获悉,原厂第四季度官方价格确实呈现微微上涨态势,但涉及型号依旧以企业级存储为主,消费级产品并未出现同步调涨的明确信号。
7、卫星化学公告,拟投资约207亿元建设丙烯及下游高端新材料项目。
8、君正股份公告,DRAM目前需求旺盛且产能非常紧张,公司已结合成本及市场情况对大部分客户完成调价,后续部分物料价格仍存在上涨可能。
9、m9因品质问题被英伟达取消订货?生益科技在互动平台表示,未接到任何终端取消订单的通知,目前生产经营情况正常,订单饱满。
10、珠免集团公告,筹划收购免税公司剩余49%股权预计构成重大资产重组,股票停牌。
11、中国船舶公告,全资子公司大连造船联合中船贸易签订总计20艘30.7万吨级VLCC型原油轮建造合同,总金额约172亿元。中远海发公告,拟134.25亿元委托建造16艘30.7万吨级VLCC型原油轮并开展租赁业务。
12、特锐德公告,与互联网企业A签署算力中心电力方舱集中采购合同,合同总金额预估2.5亿元,公司承担整体集成与成套交付。
13、美股科技股大幅走高,纳斯达克100指数收涨2.28%,纳斯达克综合指数收涨1.6%,道琼斯指数收涨0.49%,标普500指数收涨1.31%。AI相关板块大涨,CoreWeave涨超24%,闪迪涨超13%,美光科技涨超11%,海力士涨超9%。
14、据报道,英伟达准备罢免首席执行官黄仁勋。英伟达董事会准备最早于当地时间周三召开会议。
15、美国总统特朗普据称对副总统万斯重启与伊朗的谈判持开放态度。
16、Anthropic的承销商正考虑将此次IPO的估值目标上调至最低1.5万亿美元。
17、半导体研究机构SemiAnalysis称,SpaceX计划直接向英伟达采购芯片封装,其余部件自行采购,从而跳过英伟达的L6计算板,PCB、连接器、供电、散热这些环节,从“英伟达指定”变成“SpaceX自选”。
机构观点:
财通证券首席经济学家、研究所所长孙彬彬指出,预期与信心对经济运行影响愈发突出,做好预期管理尤为关键。结合财政维度分析,对比近年财政加杠杆的实际力度,孙彬彬认为,我国政府债务率相较主要经济体仍具备空间,财政政策是实现政策确定性、稳定市场预期的重要抓手,财政可通过在总量上发力、节奏上保持稳定、方向上注重持续,以此更好对冲外部不确定性,呵护经济运行。
展望2027年A股表现,华泰证券表示,基准情形下,当前至2027年上半年,海外加息周期及美国基本面相对韧性为美元带来上行风险,A股绝对估值或有颠簸;2027年下半年,若美元出现调整窗口,叠加国内信用周期改善,A股有望迎来估值修复窗口。
中信建投证券研究发展部行政负责人、首席经济学家黄文涛同样看好A股后续走势。“A股市场当前已经处于低估状态,预计在流动性改善和业绩增长的共同推动下,新一轮修复行情正在到来。展望2027年,中国资本市场将整体保持向上,呈现股债汇三牛。”黄文涛认为,有五个趋势将进一步强化,低利率时代渐行渐近、居民资产重新配置、科技创新与产业升级加速、中国资产价值重估、黄金再货币化。