收评:创业板指大跌近4% 下跌个股超4700只

股市直击
关注
分时图
11月6日消息,市场全天调整,三大股指集体下跌。
盘面上,农业板块逆势活跃,秋乐种业涨超10%,新赛股份、万向德农涨停;银行板块持续拉升, 沪农商行涨超4%,建设银行涨超2%;电力板块多数上涨,新能股份、立新能源、东方新能涨停。下跌方面,算力硬件股集体大跌, 澳弘电子、东山精密、剑桥科技跌停,中际旭创大跌9%,新易盛跌超7%,天孚通信跌超5%;CRO概念集体下跌,近岸蛋白、联亚药业跌超10%;半导体芯片股下挫,普冉股份跌超10%,澜起科技、兆易创新、德明利等多股下跌。总体来看,两市个股呈普跌态势,下跌个股超4700只。
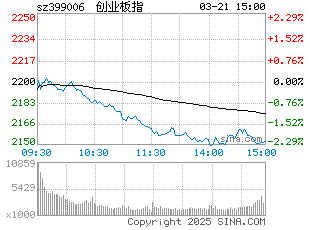
截至收盘,沪指报3649.18点,跌1.1%,深成指报11175.78点,跌2.57%,创指报2465.23点,跌3.96%。
盘面上,转基因、种植业与林业、银行板块涨幅居前;元件、CPO、F5G概念跌幅居前。
热点板块:
1.农业
秋乐种业涨超10%,新赛股份、万向德农涨停。
消息面上,受厄尔尼诺现象影响,亚洲大米基准价格已升至近两年来的最高水平。泰国大米出口商协会数据显示,截至周三,另一大出口国泰国的5%碎米白米报价升至每吨499美元,为2024年12月以来最高水平。
2.银行
沪农商行涨超4%,建设银行涨超2%,苏州银行、南京银行、浦发银行等多股上涨。
消息面上,数据显示,42家上市银行前三季度合计归母净利润同比上升3.78%,其中有34家(占比超八成)实现盈利正增长,行业整体盈利底盘依然稳固。
信息面:
【日韩股市集体收跌】日经225指数收跌5.96%,报57434.77点。韩国综指收跌6.02%,报5059.65点。
【国家能源局:2030年我国充电基础设施将超4000万个 支撑超过1.1亿辆电动汽车的充电服务】国家发展改革委今天举行“奋进‘十五五’”系列新闻发布会。据介绍,“十五五”期间,将多措并举推进油气消费电能替代。国家能源局发展规划司副司长葛炬表示,将继续深入推进电能替代,到2030年,我国终端能源消费中,电能占比将提升到35%左右。在交通运输领域,国家能源局将高质量推进充换电基础设施布局建设,构建城市面状、公路线状、乡村点状布局的充电基础设施网络,2030年充电基础设施超过4000万个,形成支撑超过1.1亿辆电动汽车的充电服务能力。
【全国首个非侵入式脑机接口临床研究项目完成备案】《SCS联合无创脑控混动外骨骼训练治疗慢性卒中下肢运动障碍的安全性与可行性探索研究》项目5日正式完成国家卫健委生物医学新技术临床研究备案。这是自2026年5月《生物医学新技术临床研究和转化应用管理条例》施行后,全国首个完成备案的非侵入式脑机接口临床研究项目,标志着中国非侵入式脑机接口前沿技术正式迈入规范化临床研究新阶段。该项目所使用的核心设备,为脑机海河实验室团队牵头研发国际首个脑-机-脊-体高性能复合神经调控康复系统“神工-神驰”,主要用于慢性卒中下肢运动障碍平台期患者的神经康复干预治疗。
【10家沪市公司宣布拟使用回购增持贷款】今日午间,10家沪市公司集中发布拟使用回购增持贷款的公告,其中科创板公司6家,分别为海光信息、高测股份、联讯仪器、强一股份、西安奕材、广钢气体;沪市主板公司4家,分别为金发科技、海兴电力、亨通光电、海通发展。除上述10家公司,10月以来,沪市公司已披露使用回购增持贷款公告21份,涉及贷款金额27亿元。 股票回购增持再贷款落地两年来,沪市上市公司运用再贷款工具的积极性持续上升。截至11月5日,沪市整体新增披露回购增持专项贷款公告超550份、贷款金额超1400亿元。小财注:11月2日,中国证监会有关部门负责人就近期稳市场稳预期相关工作答记者问时提到,人民银行宣布将开展第三批证券、基金、保险公司互换便利操作,股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率降低至1%。
【新易盛:目前公司在手订单充足 订单交付及产能扩充正按业务需求推进】新易盛午间公告,截至11月5日,公司已通过股份回购专用证券账户以集中竞价交易方式回购近8亿元。目前,公司生产经营正常有序,在手订单充足,订单交付及产能扩充正按业务需求推进,主营业务保持良好发展态势,公司后续将结合股票回购增持再贷款政策、公司资金情况、市场走势等因素,充分运用政策工具,通过回购等方式,持续维护公司价值和广大投资者利益。
【中际旭创:行业需求依然强劲 公司正在积极准备物料和产能】中际旭创午间公告,展望未来,目前行业需求依然强劲,主要客户订单已基本覆盖2027年全年,部分重点客户已给出2028年明确需求指引,预计公司800G、1.6T订单需求仍将保持快速增长,NPO、XPO等下一代光互连产品需求将于明年下半年逐步释放,可应用于scale-out、scale-up等场景。公司正在积极准备物料和产能,为2027年更好上量做好准备。
机构观点:
“A股中期向上的基础依然稳固。”华泰证券在展望2027年A股市场时给出了这一最新判断。华泰证券认为,全A非金融企业整体盈利能力已越过底部拐点,行业竞争格局改善、企业出海与经营效率提升将继续支撑盈利修复,未来市场上涨有望更多依靠企业盈利改善。
针对7月以来的调整原因,申万宏源首席策略分析师王胜认为,是市场内部交易结构调整与外部宏观扰动共同作用的结果。7月市场震荡主要因为部分资金对科技产业趋势提前给出乐观定价,科技板块交易拥挤后触发调整;8月市场在消化拥挤问题的同时,又受到海外资产配置环境弱化和AI产业链内部基本面展望分化的影响。
从当前行情看,王胜指出,短期市场调整更偏结构性分化。科技板块内部,上游硬件与中下游应用表现分化;非科技板块也有房地产、部分上游顺周期等结构性亮点。在他看来,当前A股更接近大波段上涨过程中的震荡休整阶段,长期向上的趋势并未改变。
在估值层面,王胜认为,经过7月以来的调整和半年报业绩消化,电子、通信板块的静态市盈率已回到历史中位数附近,前期科技板块的交易拥挤也在逐步缓解。随着稳市机制持续发挥作用,市场运行有望逐步趋稳。