开盘:三大指数集体低开 CPO板块跌幅居前

股市直击
关注
分时图
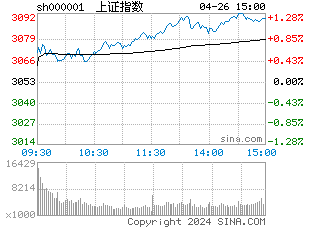
10月29日消息,三大指数集体低开,CPO板块跌幅居前。截至今日开盘,沪指跌0.13%,报3676.77点;深成指跌0.82%,报11379.00点;创指跌1.46%,报2596.22点。
消息面:
1、从国开行、进出口银行、农发行三家政策性银行获悉,截至10月28日,2026年新型政策性金融工具全部完成投放,共计8000亿元。
2、美联储以10比2的投票结果决定将基准利率维持在3.75%-4%的区间,符合市场普遍预期。
3、中国人民银行统计,2026年三季度末,人民币房地产贷款余额50.08万亿元,同比下降5.2%,前三季度减少1.90万亿元。个人住房贷款余额35.91万亿元,同比下降4.1%,前三季度减少1.10万亿元。
4、北京市人民政府印发《北京市“十五五”时期新型能源体系规划》,聚焦钙钛矿太阳能电池及高效光伏组件研发及设备制造,推广建筑光伏一体化。
5、截至三季度末,公募基金总规模近39.3万亿元。重仓股方面,中际旭创蝉联公募基金及主动偏股基金头号重仓股,新易盛在两类榜单中均居第二;药明康德排名提升较快,分列公募重仓股第五、主动偏股基金第三。
6、上交所最新数据显示,截至10月27日,共186家科创板公司完成三季报披露,合计营收4266.76亿元,同比增长31.54%,合计净利润389.53亿元,同比增长57.39%。
7、宇树科技公告称,第三季度营业收入为6.65亿元,同比增长69.93%;归属于上市公司股东的净利润为1.13亿元,同比下降17.37%。
8、佰维存储公告称,第三季度营业收入为61.42亿元,同比增长130.67%;归属于上市公司股东的净利润为16.02亿元,同比增长525.34%。
9、长盈精密第三季度营收为57.24亿元,同比增长17.52%;净利润为-8404.93万元,同比下降151.91%。
10、中航光电第三季度营收为68.82亿元,同比增长47.87%;净利润为8.16亿元,同比增长172.13%。
11、摩尔线程公告称,第三季度营收为15.52亿元,同比增长1773.92%;净利润为4926.04万元,同比扭亏为盈。
12、天孚通信公告称,第三季度营收为19.23亿元,同比增长31.50%;净利润为8.79亿元,同比增长55.30%。
13、中国太保第三季度营业收入794.28亿元,同比下降45.0%;归属于上市公司股东的净利润56.28亿元,同比下降68.4%。
14、奥士康公告,拟投资60亿元建设智算与高速互联PCB产业基地项目。飞龙股份三季报显示,章建平新进成为第四大股东。
15、美股三大指数集体收涨,纳指涨0.27%,道指涨0.19%,标普500指数涨0.28%。AI云服务公司走强,存储板块走高,海力士涨超13%,甲骨文涨超10%,闪迪涨超7%,美光科技涨超5%。
16、美联储主席沃什表示,联邦公开市场委员会的日程安排将从明年秋季开始变化。2027年有一次会议既不进行利率投票,也不发布政策声明。预计2028年有两次FOMC会议不进行利率投票。
17、交易员仍维持对美联储12月加息的押注,但削减了对2027年进一步加息的预期。期货市场目前已不再完全计入本轮周期还将加息三次。
18、三星SDI第三季度销售额为4.69万亿韩元,预期为4.09万亿韩元;第三季度净利润为2946亿韩元,预期为2027.2亿韩元。
19、谷歌第三季度营收1,275.8亿美元,同比增长25%,经营利润405.8亿美元,同比增长30%。谷歌盘后下跌10%。
20、微软第一财季营收922.8亿美元,预估906.3亿美元;第一财季调整后每股收益4.89美元,预估4.73美元。
21、据美国《华尔街日报》28日报道,美国副总统万斯已致信伊朗最高国家安全委员会秘书穆赫辛·雷扎伊,试图重启谈判。
22、苹果公司正式发布新一代MacBook Pro,首次在Mac产品线中引入触控功能,并搭载全新的ProLED XDR显示屏。M5 Pro版14英寸起售价2899美元。
23、迈威尔科技据悉正就收购数据中心光学器件制造商Lumentum进行深入谈判,交易最快可能于下周宣布。Lumentum盘后直线拉升涨超15%,迈威尔科技则跌超10%。
24、国际油价走高,12月交割的WTI原油期货上涨2.9%,结算价报每桶102.78美元;12月交割的布伦特原油期货上涨1.3%,结算价报每桶115.32美元。
机构观点:
山西证券分析师赵晨希表示,10月市场延续缩量调整,价值风格占优,估值与情绪进一步回落至震荡区间中下部;11月低位修复与业绩确定性构成定价主线。在他看来,10月的调整源于估值消化而非基本面恶化,为11月提供了相对更低的估值起点。具体来看,上证指数月内下跌、年初以来跌幅扩大,创业板指、深证成指跌幅较深;但低市盈率指数跌幅远小于高市盈率指数,价值与成长的分化达到年内高位,红利指数则收获全年正收益,成为少数持续占优的方向。
湘财证券分析师仇华则判断,11月整体呈“宏观强、市场弱、基本面弱”格局。他指出,宏观面继续相对强势,货币政策适度宽松的取向短期不会显著调整;市场面上,10月A股在外部流动性扰动下创出年内低点,预计11月指数将先构筑阶段底部,再择机反弹,整体表现为小幅震荡上行。
西部证券分析师曹柳龙认为,国内稳增长力度有所加码,有望托底内需并对冲外需下滑。基于此情况,他对A股中长期表现保持积极态度,但提示需应对11月美国可能出现的流动性冲击。