开盘:三大指数集体低开 电池板块跌幅居前

股市直击
关注
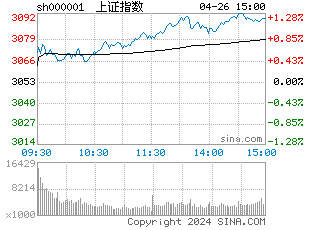
分时图
10月19日消息,三大指数集体低开,电池板块跌幅居前。截至今日开盘,沪指跌0.60%,报3694.12点;深成指跌0.50%,报11743.22点;创指跌0.43%,报2760.35点。
消息面:
1、国务院总理李强16日主持召开国务院常务会议。会议指出,要不断深化拓展“人工智能+”行动,加强技术攻关和算法创新;要依法依规治理低价无序竞争,健全行业成本调查、制止低价倾销等配套规则。
2、商务部、科技部16日公告,拟修订《中国禁止出口限制出口技术目录》,增列部分人工智能、生物医药、光伏技术。
3、工信部等四部门组织30余家车企座谈,加强汽车产品创新设计和研发测试验证管理。
4、2026金融街论坛年会将于10月19日至22日举办,潘功胜、丁向群、吴清、朱鹤新将出席2026金融街论坛年会并作主题演讲。
5、潘功胜出席第54届国际货币与金融委员会会议,会议认为,人工智能技术快速发展加剧分化风险,世界经济依然面临下行风险。
6、第六届RISC-V中国峰会10月18日至20日在深圳会展中心(福田)举行。弗若斯特沙利文数据预计中国RISC-V主控芯片市场2030年将达约2194亿元。
7、摩根士丹利称,2027年超大规模云厂商与新兴云的数据中心新增算力规模将同比激增48%,达到32吉瓦。
8、国际咨询机构弗若斯特沙利文近日发布《2026年全球人形机器人市场研究报告》。今年上半年,全球人形机器人销量达到3.6万台,超过2025年全年的3.5万台;市场收入达到5.4亿美元。
9、长鑫科技公告,前三季度预盈1310亿元-1325亿元同比扭亏,董事长提议回购10亿至20亿元股份。
10、鼎泰高科公告,董事长提议回购5000万元至1亿元A股股份;澜起科技公告,独立董事提议回购3亿至5亿元A股股份;中科曙光公告,董事长提议3亿元至5亿元回购公司股份;海光信息公告,董事长提议回购5亿至8亿元股份;生益科技公告,董事长提议回购2亿至3亿元A股股份。
11、胜宏科技公告,实控人提议公司回购1.5亿至3亿元A股股份;豪威集团公告,拟2.5亿元至5亿元回购A股股份;山东黄金公告,拟3亿元至4亿元回购股份用于注销并减少注册资本。
12、四会富仕公告,第三季度净利润同比增长217%;威尔高公告,第三季度净利润同比增长462%;科翔股份公告,前三季度净利润为2.44亿元;永太科技公告,前三季度净利润同比增长1222%。
13、德明利公告,预计前三季度净利润86.5亿元-89.5亿元同比扭亏;嘉立创公告,前三季度净利润同比预增79%-118%;亨通光电公告,前三季度净利润同比预增151%-168%;金海通公告,前三季度净利润同比预增148%至172%。
14、生益电子公告,前三季度净利润同比预增68%-75%;腾景科技公告,预计第三季度净利润同比增长61.68%-76.38%;生益科技公告,前三季度净利润同比预增164%-181%。
15、申昊科技公告,子公司签订8.81亿元算力设备采购合同;数据港公告,拟采购不超过10亿元算力服务。
16、盛和资源公告,拟向中稀发展转让4家稀土冶炼分离子公司51%股权。
17、市场已削减对美联储10月加息的预期。在美联储主席沃什“鸽派”发言后,相关加息概率从27%左右降至15%以下。
18、特朗普当地时间16日签署一项行政命令,暂缓实施美国国会通过的针对俄罗斯经济的新一轮大规模制裁措施。
19、特朗普15日在白宫接受采访时说,美国可能会对伊朗核设施再次发动打击,其中包括镐山的地下核设施。
20、据报道,印度已下令国有燃料零售商停止采购以食糖及主要甘蔗原料生产的乙醇,此举可能有助于抑制糖价上涨。该禁令将于印度11月1日开始的新供应年度生效。
21、上周五美股三大指数集体收跌,道指跌0.34%,纳指跌2.14%,标普500指数跌1.09%,热门科技股普跌,存储概念指数大跌6.28%,费城半导体指数跌3.83%,为连续第8个交易日下跌,闪迪、西部数据、SK海力士跌超6%。
22、上周五,WTI原油期货结算价涨3.51%,布伦特原油期货结算价上3.94美元。COMEX黄金期货收涨0.4%,COMEX白银期货跌0.04%。
23、黄仁勋谈AI市场震荡时称: “这一切都会过去”。黄仁勋表现出乐观态度,称这项技术带来的好处很快就会化解投资者的担忧。
24、知情人士透露,软银集团正考虑收购美国规模最大的安保服务企业Allied Universal,创始人孙正义正探索在全行业落地AI驱动机器人的路径。
25、人工智能企业OpenAI正布局人形机器人研发赛道,山姆·奥特曼对外披露相关项目进展,项目将把机器人智能系统研发作为核心攻关方向。
机构观点:
中信证券:市场调整接近尾声
本轮剧烈调整主要由机构重仓股诱发,逐步传导至高融资占比板块。从国债ETF的净流入速度来看,当下资金避险意愿仍然偏高;从历史经验来看,由机构减仓所致的市场调整,结束的信号通常是机构票相对非机构票的超额收益率回升,部分宽基ETF的放量是一个积极信号。这一轮AI核心票的调整幅度和时间已经接近新能源核心票在2021年底到2022年4月底的幅度和时间,超级产业周期增长二阶导下修过程中的第一轮硬件估值调整接近尾声。
但对于看重AI增长“一阶导”而非“二阶导”的长线资金,当下的调整不足以改变趋势,内存价格、算卡租赁价格以及CSP的利润率才是反映“一阶导”方向的核心变量,就如同碳酸锂价格在2022年对于新能源产业链的信号作用。事实上,在“二阶导”下修、“一阶导”仍然向上的阶段,机构权重票趋弱,而围绕新技术的交易反复升温,就如同2022年5—8月的情形。当下也有类似的情况。从更长的时间维度来看,海外高利率和AI投资是硬币的两面,AI投资预期的下修可能反而导致利率的回落,持续的利率回落可能会缓解市场焦虑,甚至带来非AI领域的修复,不宜简单趋势外推负面预期。
中信建投:情绪低迷,轻仓待机
投资者情绪指数陷入低迷区,短期警惕被动去杠杆,稳市资金持续发挥托底作用正变得尤为关键。科技板块短期超跌已达历史级水平,叠加三季度业绩增速普遍较好、基本面仍有支撑,超跌后有望迎来一轮技术性反弹,但中期仍受资金筹码、海外加息与地缘政治三重因素压制。海外方面,美国9月CPI虽超预期但广度下降,美联储官员密集释放鸽派信号,连续加息紧迫性降低、加息窗口或后移至12月,美债收益率高位回落,海外流动性边际改善有望为A股尤其成长风格提供阶段性估值支撑。
配置层面,短期配置宜以确定性股息锁定底仓、以轻筹码结构等待风格再平衡、以实物资产对冲通胀与地缘双向风险。行业重点关注:银行、非银、公用事业、煤炭、石油、油运、基础化工、生猪养殖、AI产业链等。